El sector advierte de que la mejora de precios no compensa el encarecimiento de energía, transporte, envases y mano de obra, mientras las importaciones extracomunitarias ganan peso en el mercado comunitario.
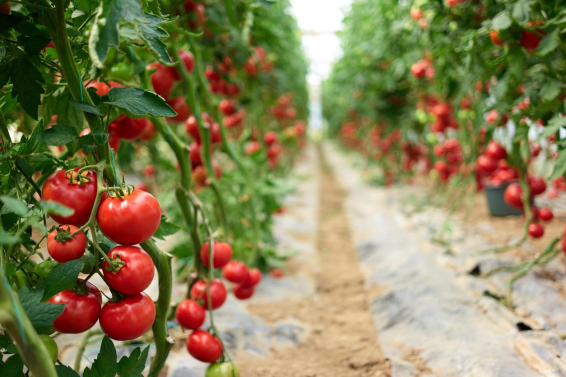
El cultivo de tomate en la Unión Europea atraviesa una campaña marcada por una paradoja cada vez más evidente para los productores: los precios han mostrado cierta mejoría, pero la rentabilidad continúa bajo presión. El aumento de los costes de producción, unido a la creciente competencia de las importaciones procedentes de terceros países, especialmente Marruecos, está reduciendo el margen de las explotaciones europeas.
En el caso español, la campaña 2025/2026 se ha desarrollado con una superficie relativamente estable, aunque con una producción ligeramente inferior, en torno al 2% menos. El descenso productivo no ha venido acompañado de una recuperación suficiente de los márgenes, ya que los gastos asociados al cultivo siguen en niveles elevados.
Entre las partidas que más pesan en las cuentas de los agricultores destacan la energía y el transporte, con incrementos cercanos al 16% respecto a una situación considerada normal. También se han encarecido de forma notable los plásticos, envases y embalajes, con subidas próximas al 18%, unos costes especialmente sensibles en un cultivo intensivo y muy dependiente de estos insumos.
La situación preocupa de forma particular en segmentos como el tomate cherry, donde se observa una reducción de superficie, sobre todo en el cherry suelto. Los productores atribuyen esta evolución a la fuerte competencia de otros orígenes, con menores costes laborales y exigencias regulatorias distintas a las que soporta el agricultor europeo.
Marruecos se consolida como el principal origen extracomunitario en el mercado europeo del tomate fresco. Las importaciones de la Unión Europea procedentes de países terceros alcanzaron en 2025 unas 773.000 toneladas, de las que aproximadamente 527.000 toneladas llegaron desde Marruecos. Esta presencia creciente añade presión a las cotizaciones en momentos clave de la campaña.
Mientras tanto, las exportaciones comunitarias de tomate hacia países terceros se situaron en torno a 383.000 toneladas, con Reino Unido como destino principal. El mercado británico absorbió unas 279.000 toneladas, lo que confirma su importancia para el equilibrio comercial del sector europeo.
La preocupación no se limita a España. Otros países productores de la Unión Europea también han trasladado dificultades similares. En zonas como Bélgica, Países Bajos o Polonia, el sector se ha visto afectado por episodios de calor, lluvias, problemas fitosanitarios como el virus rugoso y unos costes energéticos especialmente elevados en los sistemas de producción bajo invernadero.
A este contexto se suma una demanda más contenida. La pérdida de poder adquisitivo de los consumidores europeos y la incertidumbre económica están modificando los hábitos de compra. En algunos mercados, el consumo se ha visto frenado por el aumento de precios al consumidor, mientras que en España se ha registrado un ligero descenso del consumo de hortalizas, en torno al 0,5%.
Para los agricultores, el escenario obliga a mantener la prudencia. La evolución de los costes, la competencia exterior y la capacidad del mercado para absorber precios que cubran los gastos de producción serán determinantes en los próximos meses. El sector reclama que las condiciones de competencia sean equilibradas y que se tenga en cuenta el esfuerzo que realiza el productor europeo para cumplir con las exigencias laborales, ambientales y sanitarias comunitarias.
Consulte todo el contenido de Agroprecios totalmente gratis durante una semana.